Quản lý chi phí sản xuất đóng vai trò quan trọng trong hoạt động kinh doanh của doanh nghiệp, ảnh hưởng trực tiếp đến hiệu quả hoạt động, lợi nhuận và khả năng cạnh tranh trên thị trường.
1. Chi phí sản xuất là gì?
Chi phí sản xuất là tổng số tiền mà doanh nghiệp phải chi trả cho các yếu tố đầu vào trực tiếp và gián tiếp để sản xuất ra sản phẩm. Các yếu tố đầu vào này bao gồm:
- Nguyên vật liệu: Chi phí cho các nguyên liệu thô, vật liệu trực tiếp tham gia vào sản xuất sản phẩm.
- Nhân công: Chi phí cho lương, thưởng, phúc lợi của công nhân viên trực tiếp tham gia sản xuất.
- Chi phí chung: Chi phí cho các hoạt động hỗ trợ sản xuất như điện nước, khấu hao máy móc, chi phí quản lý,…
2. Các yếu tố ảnh hưởng đến chi phí sản xuất
Chi phí sản xuất chịu ảnh hưởng bởi nhiều yếu tố nội bộ và ngoại bộ, bao gồm:
Yếu tố nội bộ
- Giá nguyên vật liệu: Biến động giá nguyên vật liệu trên thị trường ảnh hưởng trực tiếp đến chi phí sản xuất.
- Năng suất lao động: Năng suất lao động cao giúp giảm thiểu chi phí nhân công và chi phí sản xuất chung.
- Công nghệ sản xuất: Áp dụng công nghệ sản xuất tiên tiến giúp giảm hao phí, tiết kiệm nguyên vật liệu và nâng cao hiệu quả sản xuất, từ đó giảm chi phí sản xuất.
- Chính sách quản lý: Chính sách quản lý hợp lý, hiệu quả góp phần tối ưu hóa việc sử dụng nguồn lực, tiết kiệm chi phí sản xuất.
Yếu tố ngoại bộ
- Biến động giá cả thị trường: Biến động giá cả thị trường ảnh hưởng đến giá nguyên vật liệu, chi phí vận chuyển và chi phí sản xuất.
- Chính sách của chính phủ: Các chính sách thuế, phí, quy định về môi trường,… của chính phủ ảnh hưởng đến chi phí sản xuất của doanh nghiệp.
- Điều kiện kinh tế vĩ mô: Biến động kinh tế vĩ mô như lạm phát, tỷ giá hối đoái,… cũng ảnh hưởng đến chi phí sản xuất.
3. Tầm quan trọng của việc quản lý chi phí sản xuất trong doanh nghiệp
Nâng cao hiệu quả hoạt động sản xuất kinh doanh
- Giúp doanh nghiệp sử dụng nguồn lực hợp lý, tiết kiệm chi phí, từ đó nâng cao hiệu quả hoạt động sản xuất kinh doanh.
- Góp phần giảm giá thành sản phẩm, tăng lợi nhuận cho doanh nghiệp.
- Nâng cao năng lực cạnh tranh của doanh nghiệp trên thị trường.
Tăng lợi nhuận cho doanh nghiệp
- Chi phí sản xuất thấp giúp doanh nghiệp thu được lợi nhuận cao hơn.
- Quản lý chi phí hiệu quả góp phần tối ưu hóa lợi nhuận cho doanh nghiệp.
- Tăng khả năng tái đầu tư, mở rộng hoạt động sản xuất kinh doanh.
Nâng cao sức cạnh tranh trên thị trường
- Doanh nghiệp có chi phí sản xuất thấp sẽ có giá thành sản phẩm cạnh tranh hơn, thu hút khách hàng và mở rộng thị phần.
- Quản lý chi phí hiệu quả giúp doanh nghiệp thích ứng nhanh chóng với biến động của thị trường, duy trì lợi thế cạnh tranh.
- Nâng cao vị thế và thương hiệu của doanh nghiệp trên thị trường.
Đảm bảo sự phát triển bền vững
- Quản lý chi phí hiệu quả giúp doanh nghiệp sử dụng nguồn lực hợp lý, bảo vệ môi trường.
- Góp phần nâng cao ý thức tiết kiệm, sử dụng tài nguyên hiệu quả cho cán bộ, nhân viên trong doanh nghiệp.
- Tạo nền tảng vững chắc cho sự phát triển bền vững của doanh nghiệp trong tương lai.
4. Công thức tính chi phí sản xuất
Công thức tính chi phí sản xuất có thể linh hoạt tùy theo loại hình sản phẩm hoặc dịch vụ, ngành nghề kinh doanh và phương thức tổ chức dữ liệu của mỗi doanh nghiệp. Dưới đây là công thức cơ bản để tính chi phí sản xuất, đặc biệt phù hợp với lĩnh vực sản xuất sản phẩm:
Chi phí sản xuất = Chi phí nguyên vật liệu + chi phí nhân công + chi phí chung
Trong đó,
- Chi phí nguyên vật liệu = Số lượng nguyên vật liệu sử dụng x Giá nguyên vật liệu
- Chi phí nhân công = Số giờ lao động x Mức lương trung bình
- Chi phí chung = Chi phí điện nước + Khấu hao máy móc + Chi phí quản lý + Chi phí bảo trì + Chi phí nghiên cứu
5. Đo lường chi phí sản xuất chính xác với ERPNext
Chi phí sản xuất đóng vai trò then chốt trong việc xác định lợi nhuận của sản phẩm. Tuy nhiên, đo lường chính xác chi phí sản xuất lại là một thách thức không nhỏ, đặc biệt đối với các doanh nghiệp có quy trình sản xuất phức tạp.
ERPNext chính là giải pháp tối ưu, cung cấp đầy đủ tính năng quản lý mọi khía cạnh của hoạt động sản xuất, bao gồm lập kế hoạch sản xuất, quản lý kho hàng và kiểm soát chất lượng. Thay vì tập trung vào việc giảm thiểu chi phí tại một khâu nào đó, chiến lược tối ưu hóa chi phí xuyên suốt chu trình sản xuất sẽ mang lại hiệu quả cao hơn.
Để tối ưu hóa và giảm chi phí hiệu quả, sử dụng ERPNext giúp doanh nghiệp:
Theo dõi các khoản chi phí ngay từ giai đoạn lập danh sách nguyên vật liệu (BOM).
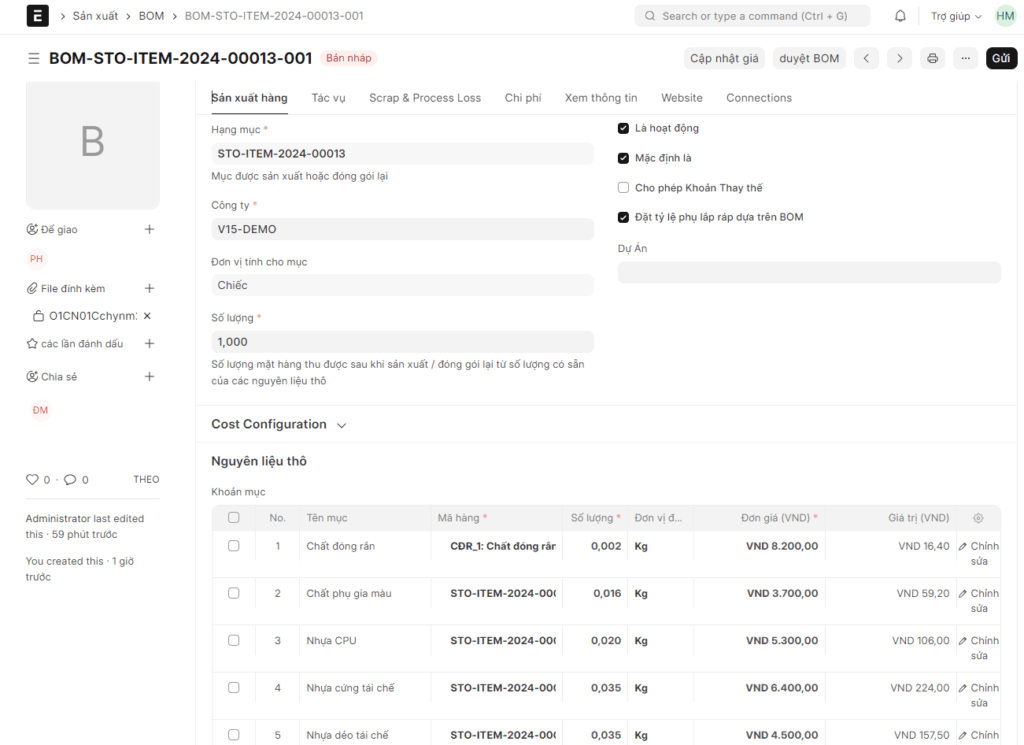
ERPNext hỗ trợ quản lý linh hoạt cả chi phí vận hành và chi phí nguyên vật liệu. Chi phí vận hành bao gồm chi phí nhân công, nhiên liệu, điện năng, chi phí máy móc thiết bị, v.v.
Lựa chọn phương pháp tính giá phù hợp nhất với nhu cầu của doanh nghiệp.
ERPNext cung cấp nhiều phương pháp tính giá khác nhau:
- Phương pháp tính giá FIFO ( First In, First Out- Nhập trước xuất trước): Theo phương pháp này, giá thành sản phẩm được tính dựa trên giá nguyên vật liệu nhập kho đầu tiên. Khi xuất kho nguyên vật liệu để sản xuất sản phẩm, giá thành sản phẩm sẽ được tính dựa trên giá của lô nguyên vật liệu nhập kho đầu tiên.
- Phương pháp tính giá LIFO (Last In, First Out) là phương pháp tính giá thành sản phẩm dựa trên nguyên tắc “nhập sau xuất trước”. Theo phương pháp này, giá thành sản phẩm được tính dựa trên giá nguyên vật liệu nhập kho sau cùng. Khi xuất kho nguyên vật liệu để sản xuất sản phẩm, giá thành sản phẩm sẽ được tính dựa trên giá của lô nguyên vật liệu nhập kho sau cùng.
- Phương pháp tính giá số bình quân gia quyền (weighted average): là phương pháp tính giá xuất kho cho hàng hóa dựa trên giá trị trung bình của giá vốn hàng mua vào trong một kỳ kế toán nhất định.
Cách thức hoạt động của phương pháp tính giá số bình quân gia quyền
- Tính giá trị trung bình: Cộng giá trị tất cả các lô hàng cùng loại hàng hóa trong kỳ, chia tổng giá trị cho tổng số lượng hàng hóa. Giá trị trung bình thu được chính là giá bình quân gia quyền cho loại hàng hóa đó.
- Áp dụng giá bình quân gia quyền: Khi xuất kho hàng hóa, sử dụng giá bình quân gia quyền đã tính được để ghi nhận giá vốn hàng bán. Giá bình quân gia quyền sẽ được áp dụng cho tất cả các lô hàng xuất kho trong kỳ, bất kể giá vốn mua vào của từng lô hàng như thế nào.
Ví dụ: Giả sử doanh nghiệp X bán áo thun với giá vốn mua vào thay đổi theo từng lô hàng như sau:
- Lô 1: 100 áo thun, giá vốn 10.000 đồng/cái
- Lô 2: 150 áo thun, giá vốn 12.000 đồng/cái
- Lô 3: 200 áo thun, giá vốn 14.000 đồng/cái
Cách tính giá bình quân gia quyền cho áo thun
Bước 1: Tính tổng giá trị hàng tồn kho: (100 áo thun * 10.000 đồng/cái) + (150 áo thun * 12.000 đồng/cái) + (200 áo thun * 14.000 đồng/cái) = 4.600.000 đồng
Bước 2: Tính tổng số lượng hàng tồn kho: 100 áo thun + 150 áo thun + 200 áo thun = 450 áo thun
Bước 3: Tính giá bình quân gia quyền= 4.600.000 đồng / 450 áo thun = 10.222 đồng/cái
Kết quả: Bất kể xuất kho lô hàng nào, giá vốn hàng bán sẽ được ghi nhận là 10.222 đồng/cái.
Doanh nghiệp có thể lựa chọn phương pháp phù hợp để đảm bảo tính chính xác và hiệu quả trong việc tính toán giá thành sản phẩm.
Lưu trữ giá vốn hàng hóa trong giá tồn kho của từng mặt hàng.
Đảm bảo danh sách nguyên vật liệu (BOM) luôn phản ánh chính xác giá của nguyên vật liệu đang sử dụng.
Khi sản xuất bắt đầu, các chi phí vận hành như nhiên liệu, điện, thuê mặt bằng,… cần được ghi chép trong biểu mẫu máy trạm (khâu để vận hành sản xuất. Những chi phí này sau đó sẽ được tự động cập nhật vào BOM để tính giá thành sản phẩm một cách chính xác nhất.
Theo dõi thời gian gia công vật liệu
Thời gian thực tế gia công vật liệu cũng có thể được theo dõi trong chính Job cards (thẻ công việc). Mỗi Job Card sẽ có một bộ hẹn giờ tích hợp sẵn, cho phép nhân sự dễ dàng bắt đầu và dừng ghi chép thời gian cho từng giai đoạn xử lý vật liệu. Sau khi hoàn thành công việc, hệ thống sẽ tự động tính toán tổng thời gian thực hiện cho từng giai đoạn và hiển thị trên Job Card.
Theo dõi chi phí sản xuất và tỷ suất lợi nhuận một cách chính xác
Chi phí có thể được xem trong BOM và Timesheet (bảng chấm công). Nhập tỷ lệ định giá vào thành phẩm sẽ cung cấp cho bạn giá vốn và việc thêm giá mặt hàng để bán sẽ cung cấp cho bạn giá bán.
Sử dụng báo cáo ERPNext để phân tích chi phí
Sau khi ghi nhận tất cả chi phí sản xuất, bạn có thể sử dụng ERPNext để tạo báo cáo hiển thị Giá vốn hàng bán (COGS) cho mỗi sản phẩm hoàn thành cũng như tổng chi phí sản xuất. Với những thông tin này, bạn có thể đưa ra các quyết định về cắt giảm chi phí, lên lịch sản xuất và giá bán sản phẩm.
6. Lợi ích của ERPNext trong quản lý chi phí sản xuất
ERPNext có thể giúp doanh nghiệp sản xuất giảm thải lượng phế liệu lãng phí theo nhiều cách.
- Quản lý lượng phế phẩm trong Danh mục vật liệu (BOM): Trên ERPNext, bạn có thể theo dõi và quản lý lượng phế phẩm không mong muốn trong quá trình sản xuất bằng BOM. Điều này có thể giúp bạn xác định những khu vực có thể giảm thiểu hao hụt và cải thiện việc sử dụng vật liệu.
- Quản lý phế liệu trong Lệnh sản xuất: ERPNext giúp theo dõi phế liệu phát sinh trong quá trình sản xuất. Từ dữ liệu này, quản lý có thể xác định và giải quyết tận gốc nguyên nhân gây ra phế liệu.
- Quản lý hàng tồn kho trên ERPNext: Tối ưu hóa mức tồn kho và giảm thiểu rủi ro hàng tồn kho lỗi thời. Điều này có thể giúp giảm thiểu hao hụt do tồn kho quá nhiều và sản phẩm hư hỏng.
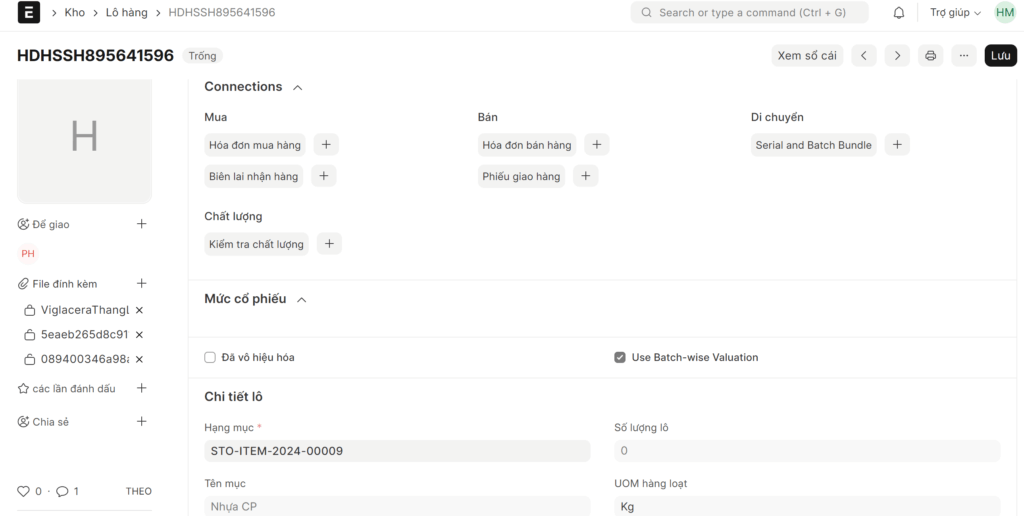
- Kiểm soát chất lượng: Giúp giảm thiểu phế liệu do lỗi vật liệu thô, thành phần và sản phẩm hoàn thiện.
- Báo cáo tổn thất quy trình: Bạn có thể sử dụng Báo cáo tổn thất quy trình có sẵn trong ERPNext để xác định những khu vực có thể giảm thiểu lãng phí. Ví dụ, nếu bạn thấy một sản phẩm cụ thể có tỷ lệ thất thoát trong quy trình cao, bạn có thể điều tra lý do tại sao điều này xảy ra và thực hiện các bước để giảm thiểu lãng phí.
Kết luận
ERPNext không chỉ đơn giản là phần mềm hoạch định nguồn lực doanh nghiệp (ERP), mà còn là công cụ đắc lực giúp các nhà sản xuất tối ưu hóa chi phí sản xuất và nâng cao hiệu quả tổng thể. Nhờ khả năng theo dõi chi tiết chi phí trong suốt chu kỳ sản xuất, áp dụng phương pháp tính giá thành phù hợp và hỗ trợ triển khai các chiến lược giảm lãng phí, ERPNext giúp doanh nghiệp tiết kiệm chi phí một cách hiệu quả.
Ngoài ra, hệ thống báo cáo mạnh mẽ của ERPNext cung cấp những thông tin chi tiết về chi phí sản xuất, giúp nhà sản xuất đưa ra những quyết định sáng suốt về giá cả, lập kế hoạch sản xuất và các sáng kiến cắt giảm chi phí. Nhờ vậy, doanh nghiệp có thể tối ưu hóa lợi nhuận và nâng cao sức cạnh tranh trong thị trường đầy biến động.
MBW là đối tác chính thức và duy nhất của ERPNext tại thị trường Việt Nam, nếu doanh nghiệp bạn muốn tư vấn, triển khai ERPNext vui lòng liên hệ Hotline 090 150 8000 hoặc điền thông tin vào Form đăng ký dưới đây để được hỗ trợ nhanh nhất!